 par
Pourquoi la hausse des prix de l’assurance auto touche particulièrement les véhicules électriques
La progression des véhicules électriques transforme le marché de l’assurance auto, mais elle ne se traduit pas automatiquement par des primes moins élevées. Les assureurs évaluent d’abord le montant probable des indemnisations après un accident. Or, sur certains modèles, la batterie peut représenter jusqu’à 55 % de la valeur du véhicule neuf : un choc qui l’endommage peut donc faire basculer une réparation ordinaire vers une opération très coûteuse, voire vers une déclaration de perte économique.
Cette réalité explique pourquoi le tarif ne dépend pas seulement de la fréquence des sinistres automobiles. Le prix des pièces, la disponibilité des composants, la durée d’immobilisation et le recours à des techniciens formés entrent aussi dans le calcul. Un véhicule équipé de capteurs, de logiciels et de systèmes d’aide à la conduite peut nécessiter un calibrage précis après un accrochage apparemment mineur. Le coût final dépasse alors parfois celui que laisserait prévoir l’aspect extérieur des dégâts.

Les chiffres disponibles pour 2023 donnent une idée des écarts observés à cette période : la prime moyenne citée pour les électriques atteignait 818 euros, contre 753 euros pour les voitures à essence et 735 euros pour les diesels. Ces montants ne constituent pas un barème applicable à chaque conducteur, et ils ne décrivent pas à eux seuls le marché de 2026. Ils illustrent plutôt la manière dont une flotte encore relativement récente, combinée à des réparations onéreuses, a pesé sur les tarifs d’assurance.
Des factures de réparation qui pèsent dans le calcul des primes
Imaginons Léa, conductrice d’une compacte électrique récente. Après un choc à faible vitesse, le pare-chocs semble être le principal élément touché, mais l’expertise révèle qu’un capteur et une partie du système de refroidissement de la batterie doivent être contrôlés. Le véhicule reste immobilisé le temps d’obtenir les pièces et de trouver un atelier habilité. Pour l’assureur, le dossier comprend alors non seulement les composants remplacés, mais aussi la main-d’œuvre spécialisée et les frais liés à l’immobilisation.

La complexité technique ne signifie pas que toutes les réparations sont systématiquement plus coûteuses. Les résultats varient selon le modèle, l’âge du véhicule, la nature du choc et l’organisation du réseau de réparateurs. Toutefois, lorsque les pièces détachées sont rares ou que la batterie doit être remplacée dans son ensemble, la dépense peut augmenter rapidement. Les compagnies d’assurance intègrent cette possibilité dans leur appréciation du risque automobile et ajustent leurs offres en conséquence.
La valeur du véhicule au moment du sinistre joue également un rôle. Si une batterie neuve coûte une part importante du prix de marché d’une voiture déjà ancienne, l’assureur peut juger la remise en état trop proche, ou supérieure, à la valeur indemnisable. À l’inverse, remplacer un élément complet par une pièce neuve peut parfois améliorer l’état ou la valeur du véhicule par rapport à sa situation juste avant l’accident, problème désigné par le terme « betterment ». Les modalités de prise en charge dépendent alors du contrat et des règles d’indemnisation.
Pour comprendre l’écart de budget avec une motorisation classique, les conducteurs peuvent comparer les garanties et les conditions de couverture d’une assurance auto électrique et thermique. Le prix affiché ne suffit pas : franchises, valeur d’indemnisation, assistance et conditions de réparation peuvent modifier fortement le coût réel après un accident. La hausse des prix reflète donc autant le coût potentiel d’un sinistre que la technologie embarquée dans la voiture.
Comment les compagnies d’assurance veulent maîtriser les coûts de réparation
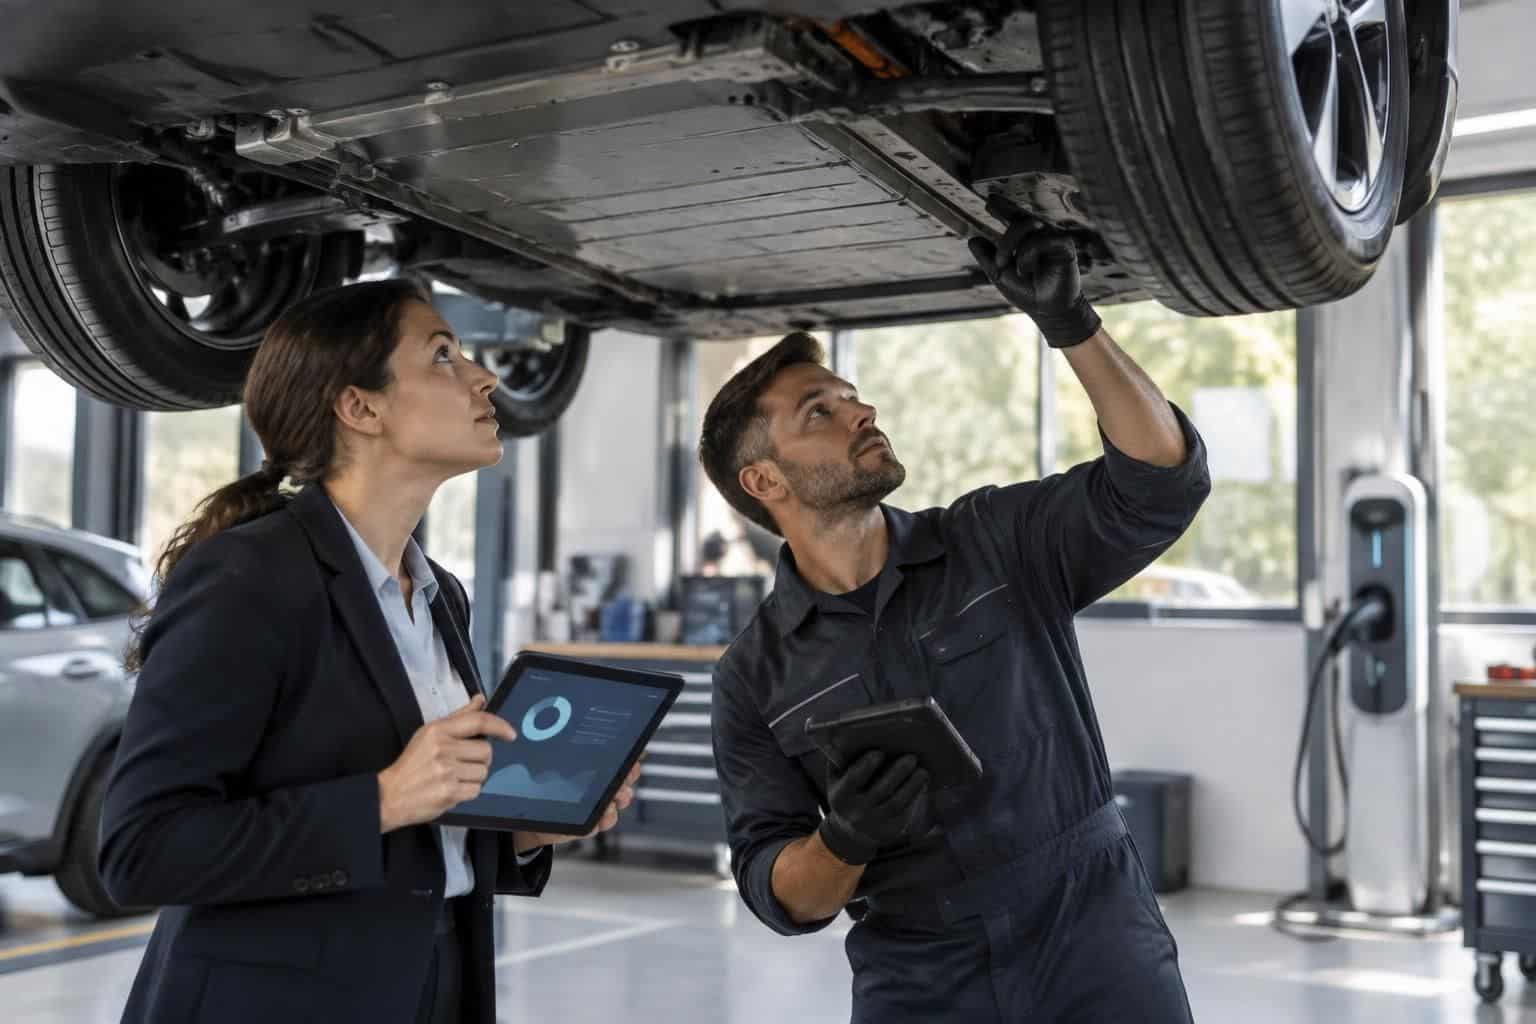
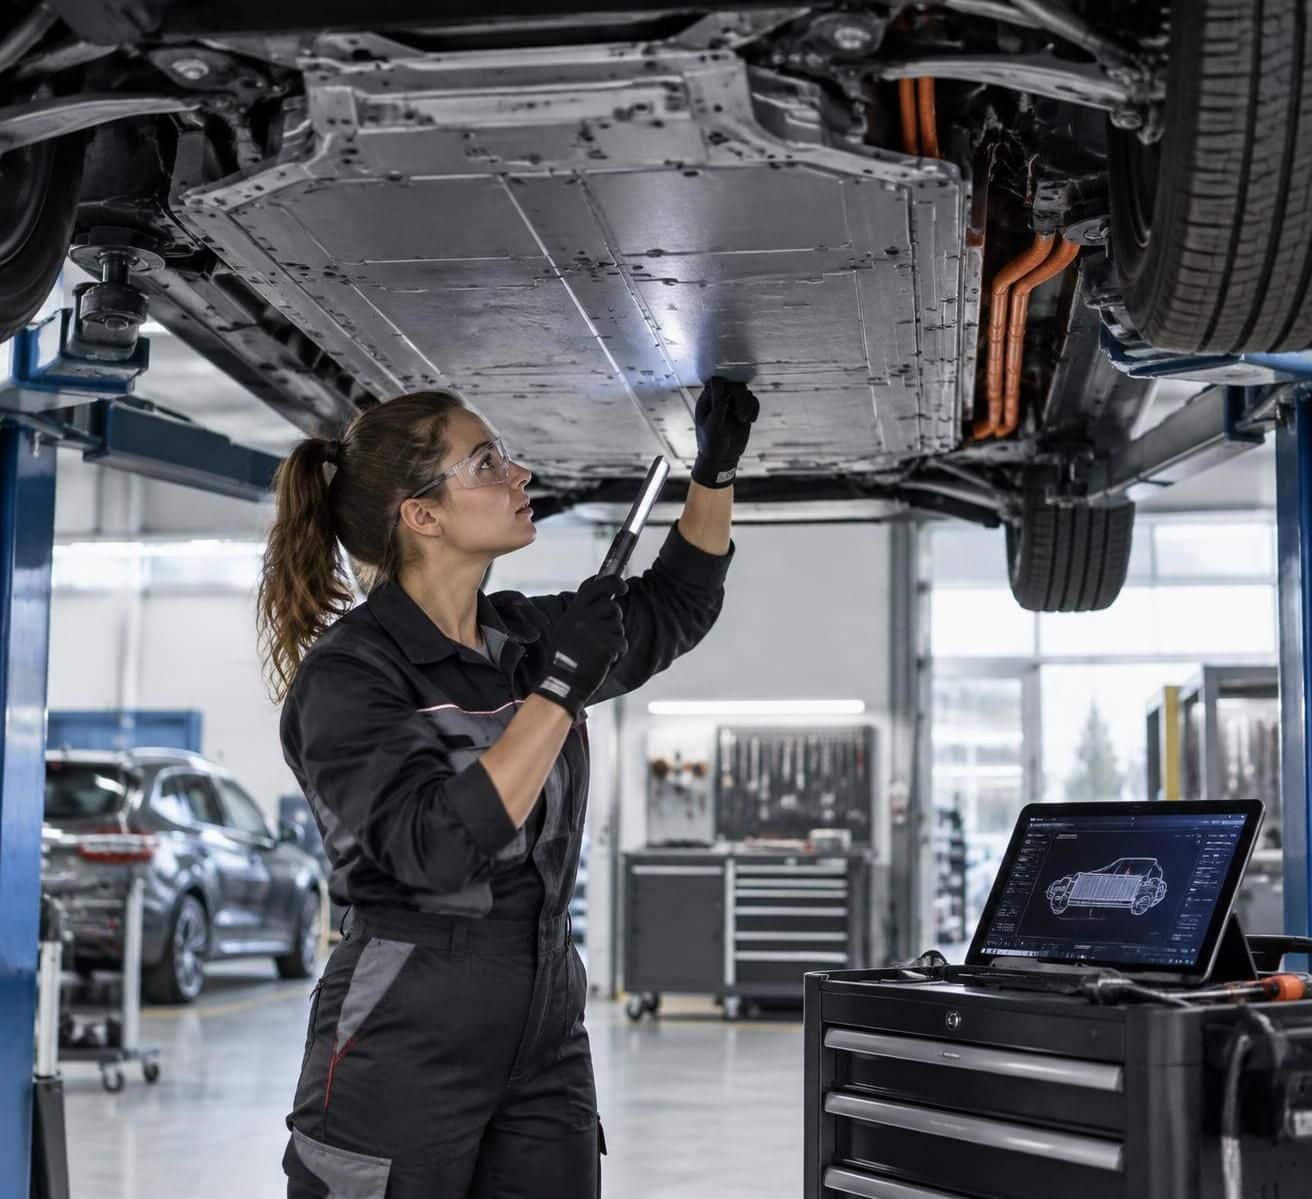
Pour ralentir la hausse des tarifs d’assurance, les compagnies cherchent à réduire le montant des réparations sans compromettre la sécurité. Le levier le plus discuté concerne la réparation des batteries. D’après les données fournies, seules 2 % des batteries endommagées seraient réparées, les autres faisant souvent l’objet d’un remplacement complet ou d’une décision de mise à la casse. Ce faible taux est lié aux difficultés d’accès aux modules, au manque de filières spécialisées et aux précautions nécessaires lorsqu’un bloc a subi un choc.
Le remplacement intégral n’est pourtant pas toujours la seule solution. Des centres de diagnostic et de reconditionnement peuvent évaluer l’état des modules, isoler une partie défectueuse et remettre la batterie à niveau lorsque les critères de sécurité le permettent. Les initiatives d’acteurs comme Cox Automotive ou Autocraft Solutions illustrent cette évolution : leur objectif est de restaurer les performances d’un bloc plutôt que d’en imposer le remplacement systématique. Les coûts annoncés pour certaines opérations peuvent être proches de la moitié du prix d’une batterie neuve, selon le modèle et le type de dommage.
Réparer plutôt que remplacer : un enjeu économique et environnemental
Pour une compagnie d’assurance, une réparation moins coûteuse peut limiter l’indemnité et, à terme, contenir les dépenses mutualisées dans les primes. Mais l’intérêt dépasse la seule comptabilité. La production d’une batterie neuve mobilise des matériaux, de l’énergie et des opérations industrielles. Prolonger la durée d’usage d’un équipement réparable peut donc réduire l’empreinte liée au remplacement, tout en évitant qu’un véhicule soit déclaré irréparable uniquement parce qu’une pièce complète est trop chère.
Cette approche exige toutefois des procédures fiables. Un diagnostic doit déterminer si les cellules, les connexions et le système de refroidissement sont encore sûrs. Une batterie ayant subi une déformation, une infiltration ou une montée anormale en température ne peut pas être remise en circulation sans contrôles rigoureux. Le gain financier n’a de sens que si la réparation respecte les normes du constructeur et les exigences de sécurité applicables. C’est aussi pourquoi une intervention spécialisée peut coûter davantage qu’une réparation mécanique classique, même si elle reste inférieure au remplacement complet.
Les différences entre les interventions peuvent être résumées ainsi :
| Intervention | Conséquence financière possible | Effet attendu sur les tarifs |
|---|---|---|
| Remplacement de la batterie complète | Dépense élevée, particulièrement sur un véhicule dont la valeur a baissé | Pression à la hausse si cette option est fréquente |
| Diagnostic et réparation de modules | Coût variable, souvent inférieur à un bloc neuf lorsque la réparation est possible | Peut aider à contenir les indemnisations |
| Reconditionnement spécialisé | Prix annoncé pouvant atteindre environ la moitié du neuf dans certains cas | Potentiel de stabilisation à moyen terme |
| Mise à la casse après expertise | Indemnisation selon la valeur du véhicule et les garanties souscrites | Coût important et perte de valeur d’usage |
Les conducteurs peuvent aussi s’informer sur les conditions de remplacement et les enjeux de fin de vie grâce à cet article consacré au remplacement de la batterie d’une voiture électrique. Une filière de réparation mieux structurée offrirait aux assureurs des solutions supplémentaires et faciliterait l’établissement de devis plus prévisibles. La maîtrise des coûts passe ainsi par une meilleure réparabilité, pas seulement par une hausse des franchises.
Technologies embarquées et sinistres automobiles : de nouveaux critères de tarification
La batterie n’est pas le seul poste qui influence les tarifs. Les véhicules électriques intègrent souvent des radars, caméras, capteurs de stationnement, calculateurs et systèmes d’assistance. Ces équipements contribuent à prévenir certains accidents, mais ils peuvent aussi rendre l’expertise plus complexe après un choc. Une pièce extérieure légèrement endommagée peut abriter un capteur qu’il faut remplacer, puis recalibrer avec du matériel adapté. Les réparateurs agréés ou formés deviennent alors indispensables pour garantir le fonctionnement des aides à la conduite.
Les assureurs doivent donc apprécier à la fois la probabilité d’un accident et le montant de ses conséquences. Un système d’aide peut réduire certains risques, par exemple en avertissant le conducteur d’un obstacle, sans supprimer les erreurs humaines ni les collisions. Lorsqu’un véhicule est fortement automatisé, l’analyse du sinistre peut aussi demander de distinguer le comportement du conducteur, les données du véhicule et les circonstances de la route. Cette expertise ajoute du temps et peut nécessiter des compétences techniques particulières.
Vieillissement des véhicules et incertitude sur les réparations
Une flotte électrique qui vieillit apporte de nouvelles questions aux compagnies d’assurance. La capacité de la batterie peut évoluer, les pièces propres à un modèle ancien peuvent devenir moins faciles à obtenir et certains logiciels nécessitent des mises à jour ou des équipements spécifiques. Cela ne signifie pas que toute batterie usagée représente un danger ou entraîne davantage d’accidents. En revanche, l’évaluation de son état après un choc peut être plus délicate si l’historique d’entretien, les données de diagnostic ou les pièces de remplacement manquent.
Prenons le cas d’une conductrice qui possède depuis plusieurs années un véhicule électrique utilisé quotidiennement. Après une collision, l’expert doit distinguer les effets du choc d’une baisse d’autonomie liée à l’âge ou aux habitudes de recharge. Si le diagnostic est imprécis, la réparation risque d’être retardée ou de se transformer en remplacement préventif. Le développement de protocoles communs et d’outils de mesure pourrait réduire ces incertitudes, en permettant aux réparateurs, experts et assureurs de s’appuyer sur des critères comparables.
La disponibilité des pièces joue aussi un rôle essentiel. Si un élément spécifique doit être commandé à l’étranger, la durée d’immobilisation peut s’allonger et entraîner des frais de véhicule de remplacement. Les écarts entre marques sont donc importants : une voiture dont les composants sont largement distribués peut être plus simple à remettre en état qu’un modèle dont la chaîne d’approvisionnement est restreinte. Le coût des pièces détachées et le réseau d’ateliers influencent alors autant le devis que la sophistication de la voiture.
Pour les assurés, il est utile de vérifier si le contrat prévoit une assistance adaptée, le prêt d’un véhicule et la réparation dans un réseau agréé. Ces garanties ne rendent pas nécessairement la prime la moins chère, mais elles peuvent éviter de mauvaises surprises après un accident. Un conducteur peut également comparer les coûts d’usage liés à la motorisation, au-delà de la seule prime, à l’aide d’une analyse des différences entre voiture électrique et voiture thermique. La technologie peut réduire certains risques de conduite, mais son coût de remise en état doit être anticipé.
Un incident impliquant un système d’aide à la conduite illustre par ailleurs l’importance d’une expertise rigoureuse : le récit d’une Tesla percutée par un train rappelle que le contexte d’un accident et le fonctionnement des équipements doivent être examinés avec prudence, sans tirer de conclusion générale d’un cas isolé.
Pourquoi les tarifs varient selon le modèle, le profil et les garanties choisies
Deux propriétaires de véhicules électriques peuvent recevoir des devis très différents, même s’ils habitent dans la même région. Les compagnies d’assurance prennent en compte le modèle, sa valeur, le coût des composants, les statistiques de sinistres disponibles et les conditions d’utilisation. Le lieu de stationnement, le kilométrage, l’expérience du conducteur et ses antécédents peuvent aussi modifier la prime. Il n’existe donc pas un tarif unique associé à la motorisation électrique.
Les chiffres historiques communiqués pour 2023 citent des primes moyennes d’environ 1 020 euros pour Tesla et 950 euros pour BMW, contre 600 euros pour Dacia et 650 euros pour Honda. Ces comparaisons ne permettent pas d’établir un classement définitif en 2026 : elles ne neutralisent pas les différences de modèles, de garanties, de profils et de zones géographiques. Elles montrent néanmoins que le coût de réparation, le prix du véhicule et la disponibilité des pièces peuvent créer de forts écarts entre marques.
Comparer les contrats au-delà du montant affiché
Une offre moins chère peut prévoir une franchise plus élevée, une indemnisation limitée ou des restrictions sur le réparateur choisi. À l’inverse, une formule plus coûteuse peut inclure la valeur d’achat pendant une période déterminée, l’assistance dès le domicile ou la prise en charge d’un véhicule de remplacement. Il faut donc rapprocher le prix de la prime de ce que le contrat couvre réellement. Pour un véhicule financé ou loué, les obligations prévues par le financement peuvent aussi imposer un niveau de garantie minimal.
Les conducteurs ont intérêt à demander des devis comparables : même niveau de couverture, mêmes franchises et mêmes options. La comparaison devient plus pertinente si elle intègre le coût annuel total, et non seulement le prélèvement mensuel. Il faut également vérifier comment sont indemnisés les dommages à la batterie, si le diagnostic spécialisé est couvert et si le contrat prévoit une valeur de remplacement en cas de perte totale. Ces éléments sont particulièrement importants pour un véhicule récent dont la valeur peut évoluer rapidement.
- Mettre en concurrence plusieurs assureurs avec des garanties équivalentes, afin de distinguer une vraie économie d’une couverture réduite.
- Examiner la franchise batterie et les exclusions, notamment les conditions liées aux dommages électriques ou aux réparations effectuées hors réseau.
- Adapter le niveau de garantie à la valeur du véhicule et à son mode de financement, plutôt que de choisir uniquement la formule la moins chère.
- Réévaluer son contrat régulièrement, par exemple lors du renouvellement ou après un changement de kilométrage, de lieu de stationnement ou de situation personnelle.
- Se renseigner sur l’atelier et le véhicule de remplacement, car les délais d’approvisionnement peuvent prolonger l’immobilisation.
Un conducteur qui utilise peu sa voiture peut également demander si un forfait kilométrique ou une tarification personnalisée est proposé. Ces formules ne conviennent pas à tous : un plafond mal estimé peut réduire l’économie attendue ou entraîner des frais supplémentaires. Mieux vaut examiner les conditions de déclaration du kilométrage et les conséquences d’un dépassement avant de souscrire.
Enfin, la fidélité à un assureur ne garantit pas toujours le meilleur tarif. Une demande de révision appuyée par des devis concurrents peut parfois ouvrir une discussion, mais la décision dépend du dossier et de la politique commerciale de la compagnie. Le bon contrat est celui dont le coût, les franchises et les garanties correspondent à l’usage réel du véhicule.
Quelles stratégies les assureurs déploient pour stabiliser les tarifs d’assurance
La réponse des compagnies d’assurance ne se limite pas à augmenter les primes. Elles cherchent aussi à mieux anticiper les dépenses, à travailler avec des réseaux de réparateurs formés aux véhicules électriques et à orienter les sinistres vers des solutions adaptées. L’objectif est de réduire les écarts entre le coût estimé et la facture finale. Un diagnostic réalisé tôt, l’accès à des pièces compatibles et une expertise documentée peuvent éviter qu’un dommage réparable soit traité d’emblée comme une perte totale.
Les partenariats avec des ateliers spécialisés sont déterminants. Ces structures disposent d’équipements de diagnostic et de procédures pour intervenir sur les systèmes à haute tension. En centralisant les compétences, les assureurs espèrent obtenir des délais plus prévisibles et limiter les remplacements inutiles. Cette organisation demande des investissements et une formation continue, mais elle peut à terme contribuer à une meilleure maîtrise des coûts pour l’ensemble des assurés.
Des données plus précises pour évaluer le risque automobile
Les contrats et les expertises reposent de plus en plus sur des données relatives au modèle, aux pièces et aux circonstances du sinistre. Une meilleure connaissance des réparations réellement effectuées peut aider les actuaires à distinguer les risques selon les catégories de véhicules. Elle permet également de revoir les tarifs lorsque les coûts baissent, par exemple si une filière de reconditionnement devient plus accessible ou si le réseau de pièces s’élargit. À l’inverse, une pénurie durable ou une hausse de la main-d’œuvre spécialisée peut exercer une pression supplémentaire.
Cette évolution implique une vigilance sur l’usage des données et sur la clarté des critères de tarification. Les assurés doivent comprendre quelles informations sont demandées et comment leur contrat est évalué. Une offre personnalisée peut être avantageuse pour un conducteur prudent ou peu kilométré, mais elle doit rester lisible. La confiance dépend de la capacité de l’assureur à expliquer les garanties, les exclusions et les changements de prix au renouvellement.
À moyen terme, l’amélioration de la réparabilité pourrait modifier l’équilibre économique de l’assurance auto électrique. Si les batteries sont plus souvent diagnostiquées et réparées en sécurité, les dépenses d’indemnisation pourraient devenir moins lourdes. Les économies ne se répercuteront pas nécessairement immédiatement sur chaque prime : elles dépendront aussi de la fréquence des accidents, du prix des pièces et des autres coûts du secteur. Mais une réparation moins systématiquement fondée sur le remplacement complet offre un levier concret aux compagnies.
Pour le conducteur, la stratégie la plus utile consiste à agir sur les éléments qu’il peut vérifier : comparaison des garanties, entretien documenté, déclaration exacte de l’usage et choix d’un contrat adapté à la valeur de la voiture. Pour les assureurs, la priorité est d’améliorer l’expertise et de développer des réparations sûres plutôt que de transférer toute la hausse sur les primes. La stabilité des tarifs dépendra de la capacité du secteur à réparer mieux, à mesurer plus justement et à partager les gains de cette évolution.
Les questions relatives au coût global, aux garanties et à la disponibilité des pièces sont également abordées dans cette analyse des tarifs d’assurance des voitures électriques. Elle peut aider à préparer une comparaison, à condition de vérifier les conditions propres à chaque devis et à chaque profil.
Pourquoi une assurance auto électrique peut-elle coûter plus cher ?
Le tarif peut refléter le prix des pièces, la valeur de la batterie, le recours à une main-d’œuvre spécialisée et la durée des réparations. Le modèle, le profil du conducteur, le lieu de stationnement et les garanties choisies comptent aussi.
La batterie est-elle toujours remplacée après un accident ?
Non. Un diagnostic spécialisé peut parfois permettre de réparer ou de reconditionner certains éléments. La décision dépend de la nature des dommages, de la sécurité du bloc, des recommandations techniques et du coût comparé à la valeur du véhicule.
Comment comparer les tarifs d’assurance pour un véhicule électrique ?
Il faut comparer plusieurs devis avec des garanties et des franchises équivalentes, puis vérifier la couverture de la batterie, l’assistance, le véhicule de remplacement et les conditions de réparation. Le montant annuel seul ne suffit pas.
La réparation des batteries peut-elle faire baisser les primes ?
Elle peut contribuer à contenir les indemnisations si elle est sûre, disponible et moins coûteuse qu’un remplacement complet. Une baisse des primes n’est toutefois pas automatique : elle dépend également de la sinistralité, des pièces et des autres frais de réparation.